
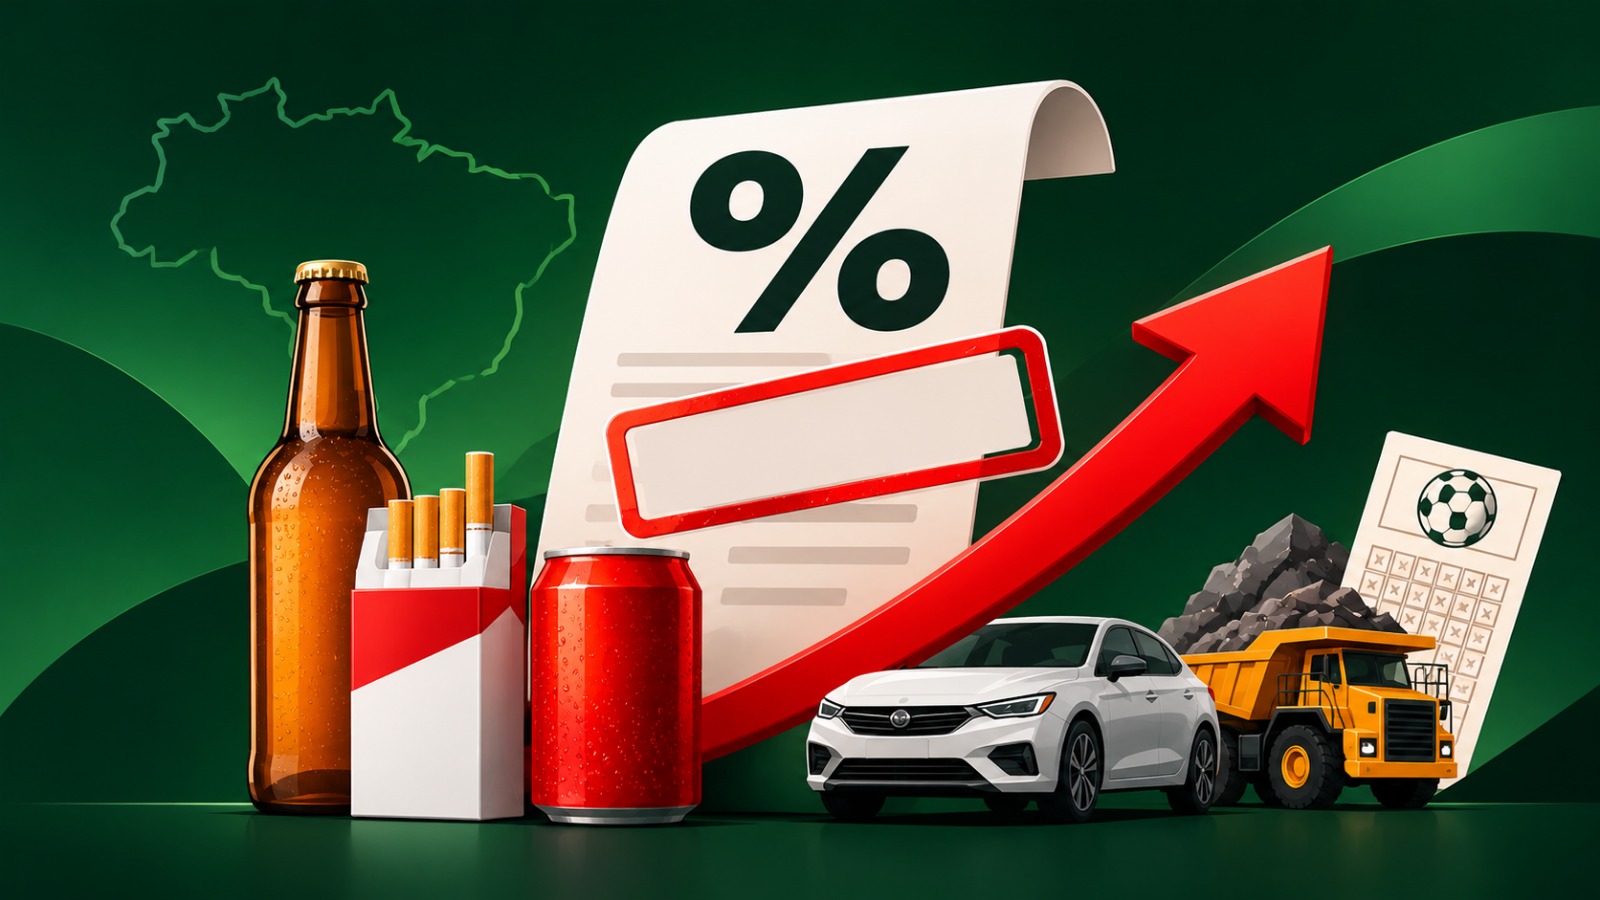
O presidente Luiz Inácio Lula da Silva assinou e encaminhou ao Congresso Nacional a medida provisória que estabelece as diretrizes para a implementação do Imposto Seletivo, conhecido popularmente como “imposto do pecado”. O tributo foi aprovado no contexto da reforma tributária sobre o consumo e tem como objetivo desestimular o consumo de produtos e atividades associados a impactos negativos para a saúde pública ou para o meio ambiente.
A proposta define os bens e serviços que estarão sujeitos à nova tributação e estabelece regras para sua cobrança ao longo do período de transição do novo sistema tributário.
Produtos e atividades atingidos
Entre os produtos que serão alcançados pelo Imposto Seletivo estão bebidas alcoólicas, cigarros e refrigerantes. De acordo com o governo federal, a carga tributária atual sobre esses itens será mantida em 2027, com previsão de aumento da tributação a partir de 2028.
O imposto também será aplicado sobre veículos, com alíquotas relacionadas ao nível de emissão de poluentes, além da extração de bens minerais e de atividades ligadas a loterias, apostas e jogos de fantasy sports.
Embora o novo tributo esteja previsto para entrar em vigor em 2027, a cobrança não começará em janeiro. A aplicação foi definida para 2 de fevereiro de 2027, respeitando o princípio da noventena, que exige um prazo mínimo entre a publicação da norma e o início da cobrança.
Até essa data, o Imposto sobre Produtos Industrializados (IPI) continuará sendo cobrado para evitar perdas de arrecadação durante a transição para o novo modelo tributário.
Modelo de cobrança
A legislação estabelece que o Imposto Seletivo será cobrado apenas uma vez ao longo da cadeia econômica de cada produto ou serviço, evitando a incidência acumulada em diferentes etapas de produção e comercialização.
A forma de cálculo poderá variar conforme a categoria tributada. No caso das bebidas alcoólicas, por exemplo, a cobrança será proporcional ao teor alcoólico do produto.
Segundo a proposta orçamentária enviada ao Congresso Nacional, a equipe econômica estima arrecadação de R$ 41,9 bilhões com o tributo em 2027. O governo avalia que a combinação do Imposto Seletivo com a Contribuição sobre Bens e Serviços contribuirá para manter a arrecadação em patamar estável em relação ao Produto Interno Bruto (PIB).
Impactos na saúde pública
Dados utilizados pelo governo apontam custos elevados para o sistema público de saúde relacionados ao consumo de determinados produtos.
De acordo com estudos citados pela administração federal, o tratamento de doenças associadas ao consumo de bebidas ultraprocessadas, como refrigerantes e refrescos, gera gastos próximos de R$ 3 bilhões por ano ao Sistema Único de Saúde (SUS).
Já as doenças relacionadas ao tabagismo representam custos anuais estimados em R$ 153,5 bilhões, segundo informações do Ministério da Saúde.
Setor produtivo manifesta preocupação
Representantes da indústria de bebidas alcoólicas argumentam que o segmento já está sujeito a uma elevada carga tributária. Segundo o setor, os impostos atualmente representam entre 40% e mais de 80% do preço final de diversos produtos.
Entidades ligadas à produção de bebidas afirmam que novos aumentos de tributação podem resultar em elevação de preços ao consumidor, redução de margens de lucro das empresas, impacto sobre empregos e crescimento do mercado ilegal.
A medida provisória agora será analisada pelo Congresso Nacional, que poderá aprovar, alterar ou rejeitar as regras propostas pelo governo para a implementação do Imposto Seletivo.